Ihre erste Entscheidung
160 € Rate können mehr kosten als 190 €
Das folgende Ergebnis gilt ausschließlich für die frei gewählten Zahlenfälle unten. Gleiche 24 Monate und gleich bezeichnete Wartung sind angenommen. Es handelt sich um keine Anbieterpreise, Steuerrechnung oder vollständigen Gesamtkosten.
Die Tabelle lässt sich mit Touch oder nach Tab-Fokus mit den Pfeiltasten seitlich verschieben.
| Position | Fall A | Fall B |
|---|---|---|
| 24 Monatsraten | 24 × 160 € = 3.840 € | 24 × 190 € = 4.560 € |
| Startzahlung + Anlieferung + Rückfracht | 1.200 + 180 + 220 = 1.600 € | 0 + 180 + 220 = 400 € |
| Bekannte Teilsumme | 5.440 € | 4.960 € |
| Zusätzliche Endposition nur als Rechenprobe | Unverändert 5.440 € | 4.960 + 500 = 5.460 € |
Die niedrigere Rate von A führt zunächst zu 480 € mehr bekannten Zahlungen. Die zusätzliche gedachte 500-€-Position bei B kehrt diesen Teilvergleich um: B liegt dann 20 € höher. Unbekannte Energie-, Verschleiß-, Batterie- und Endkosten bleiben bei beiden unbekannt.
Für Ihr Angebot: Übernehmen Sie zuerst denselben Geräte-, Nutzungs- und Serviceumfang. Addieren Sie enthaltene Wartung nicht noch einmal. Lassen Sie den Zweck eines „Restwerts“ und eine etwaige Kaufoption ausdrücklich aus dem Vertrag erklären.
Zuerst Leistung und Zeitraum vergleichbar machen
Beschreiben Sie die vollständige Ladeeinheit, Aufnahme, Route, Übergabe und leere Rückkehr. Benennen Sie Fahr- und Hubfunktion getrennt und ordnen Sie Gabeln, Rollen, Akku und Ladegerät der tatsächlich angebotenen Ausführung zu. Die Gerätepassung bleibt eine eigene technische Frage; ein vollständiges Vertragsblatt beantwortet sie nicht.
Für den Zahlungsabgleich übernehmen Sie die tatsächlich bezeichnete Laufzeit, Fälligkeiten und Nutzung. Beide Alternativen müssen denselben Bedarf und denselben Serviceumfang beantworten. „Service optional“ gilt noch nicht als gewählte Leistung. Wenn die Grundlage abweicht, bleibt zuerst diese Abweichung zu klären.
Eine Rate, ein Kaufpreis und ein Mietfenster beantworten unterschiedliche Fragen. Die vorhandene allgemeine Bedarfserfassung mit Jahresfahrweg-Rechnung sammelt Betriebsdaten. Die belegten Zahlungen und offenen Kostenpositionen halten Sie im Vergleichsblatt dieser Seite auf derselben Zeit- und Leistungsbasis fest. Die allgemeine Mietvorbereitung ordnet Einsatz, Lieferumfang und Vertragsfragen ein. Tatsächliche Arbeitsbereitschaft und abrechenbares Ende bleiben im konkreten Mietangebot zu klären. Eine Leasinglaufzeit allein bestätigt keine produktive Verfügbarkeit.
Diese Positionen aus den Unterlagen übernehmen
Führen Sie pro Angebot Dokument, Datum, Fassung und zuständige Stelle mit. Schreiben Sie eine belegte Angabe, eine ausdrücklich ausgeschlossene Position oder „noch offen“ in die Übersicht. Eine allgemeine Formulierung wird nicht als konkrete Zusage eingesetzt.
Die Tabelle kann auf schmalen Displays seitlich verschoben werden.
| Position | Was Sie übernehmen | Welche offene Frage stehen bleibt |
|---|---|---|
| Gerät und Unterlagen | Identifizierte Ausführung, Gabeln/Rollen, Akku, Lader und Zubehör; zugehörige Dokumentfassung. | Beziehen sich alle Angaben auf dasselbe Gerät und denselben verlangten Betriebsfall? |
| Laufzeit und Zahlung | Anfang und Ende, Anzahl und Fälligkeit der Raten, gesonderte Anfangspositionen und deren Zweck. | Welche Position wird wann bezahlt? Einmalzahlung, laufende Rate und gegebenenfalls rückzahlbarer Betrag nicht ohne erklärten Zweck vermischen. |
| Nutzung und Änderungen | Bezeichnete Aufgaben, Orte und Nutzungsbedingungen; vereinbarter Änderungsweg. | Welche Mehrnutzung ist beantwortet? Ein gemeldeter neuer Bedarf ist noch keine bestätigte Vertragsänderung. |
| Wartung und Service | Tatsächlich gewählter Umfang, enthaltene Positionen und Ausschlüsse; Ansprechpartner und Zusagequelle. | Ist Wartung bereits in der Rate enthalten? Was ist zu Verschleiß, Akkuersatz, Ersatzgerät, Ausfall und Transport wirklich vereinbart? |
| Lieferung und Anfangsbeleg | Vereinbarte Lieferung, tatsächlich erhaltene Teile, äußerer Zustand, abgelesener Zählerstand und Vorbehalte. | Welche Abweichung bleibt beim konkreten Empfänger zu klären? Ein Angebot ist noch keine Lieferung. |
| Vertragsende und Rückgabe | Vereinbarter Ort, Zeitpunkt, Abholweg, Teileumfang, Zuständigkeiten und tatsächlicher Empfängerbeleg. | Was ist bereits bestätigt und was steht unter Vorbehalt? Eine Übernahme wird nur behandelt, wenn sie tatsächlich gesondert vereinbart ist. |
| Restwert und Endpositionen | Genaues Restwertwort mit seinem Zweck laut Unterlage; einzeln bezeichnete End-, Rückfracht- und Abrechnungspositionen. | Ist ein Wert nur eine Kalkulationsangabe oder eine konkret zugeordnete Zahlung? Daraus wird keine automatische Kaufoption abgeleitet. |
| Quelle und Kostenübergabe | Beleg pro Position, passende Antwort, noch offene Annahme und nächster Ansprechpartner. | Welche Summe ist wirklich berechenbar? Welche Beträge oder Leistungen fehlen weiterhin? |
Eine passende Antwort ergänzt genau die offene Leistung
Der gesamte folgende Ablauf ist ausdrücklich erfunden. Es gibt keine echten Kunden, Anbieter, Geräte, Angebote oder ausgeführten Leistungen. A und B betreffen im Gedankenfall dieselbe elektrische Fahr- und Hubausführung mit zugeordnetem Akku/Lader, denselben Lagerbedarf und denselben Zeitraum.
Bei A steht zunächst nur „Wartung optional“. B benennt bereits eine gewählte Wartungsposition. Beide Raten werden noch nicht gegeneinander gewertet. Eine allgemeine Nachricht „Wir bieten Service“ würde den Unterschied nicht klären.
Die gedachte zuständige Angebotsstelle bestätigt nun schriftlich für genau die Fassung von A: Die gleich bezeichnete Wartung ist gewählt und in der wiederkehrenden Rate enthalten. Rollenverschleiß, Akkuersatz, Ersatzgerät sowie An- und Rücktransport gehören nicht zu dieser Wartungsposition. Die Antwort gilt ausschließlich für die bisher beschriebene Nutzung und nennt keine Reaktions- oder Lieferfrist.
Was sich durch diese Antwort ändert
A und B lassen sich nun auf dieselbe bezeichnete Wartungsbasis beziehen. Diese Wartung wird nicht ein zweites Mal addiert. Die ausgeschlossenen Leistungen, Rückfracht und weitere Endpositionen brauchen weiterhin ihre eigenen Angaben.
Für die folgenden Rechenfälle wird dieser begrenzte Nachtrag angenommen. Für den anschließenden Nutzungs- und Rückgabeablauf nehmen wir gesondert an, dass A mit genau diesem Umfang vereinbart wurde. Das ist eine Lehrannahme, keine tatsächliche Unterschrift oder Beschaffungsempfehlung.
Zwei illustrative Zahlungsverläufe auf derselben Basis
Alle Beträge und die 24 Monate sind frei gewählte Rechengrößen. Sie sind keine Anbieterpreise, kein Netto-/Bruttoangebot und keine Aussage über Steuern, Bilanzierung oder einen marktüblichen Vertrag. Es wird ausschließlich die Summe der bezeichneten Zahlungen gerechnet, keine vollständige Wirtschaftlichkeit.
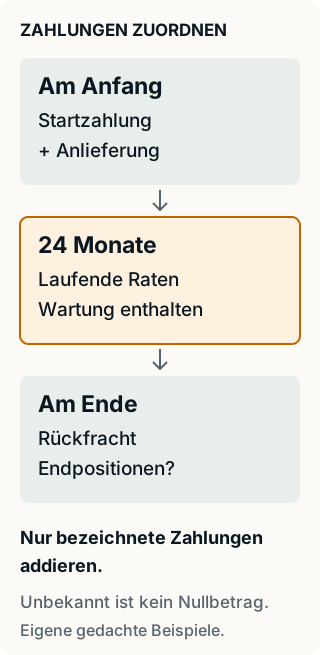
Beide Fälle verwenden dieselbe angenommene Geräte-/Nutzungsbasis und die gleich bezeichnete, in den Raten enthaltene Wartung. Angenommen werden jeweils 24 monatliche Zahlungen, eine erste Rate am Anfang, gesonderte Anlieferung und am Ende Rückgabe mit gesonderter Rückfracht. Eine Übernahme oder Kaufoption ist in keinem dieser Fälle enthalten.
| Gedachte Position | Fall A | Fall B |
|---|---|---|
| Laufzeit und Ratenanzahl | 24 Monate; 24 Raten | 24 Monate; 24 Raten |
| Gesonderte Startzahlung | 1.200 €; als nicht rückzahlbare Zahlung allein für die Rechenannahme bezeichnet | 0 €; ausdrücklich keine Startzahlung in diesem Gedankenfall |
| Monatliche Rate | 160 €; bezeichnete Wartung enthalten | 190 €; dieselbe bezeichnete Wartung enthalten |
| Anlieferung | 180 € gesondert | 180 € gesondert |
| Rückfracht bei Rückgabe | 220 € gesondert angenommen | 220 € gesondert angenommen |
| Weitere Betriebs-/Endpositionen | Energie, Verschleiß, Akkuersatz, Ausfall und weitere Endpositionen offen | Dieselben Positionen offen; nicht mit null angesetzt |
Die Zahlungen werden in ihrer Reihenfolge offengelegt. Die erste Rate steckt in der Anfangszeile; die folgende Zeile enthält nur noch die übrigen 23 Raten.
| Zeitabschnitt | Fall A: offener Rechenweg | Fall B: offener Rechenweg |
|---|---|---|
| Anfang einschließlich erster Rate | 1.200 + 180 + 160 = 1.540 € | 0 + 180 + 190 = 370 € |
| Weitere 23 Monatsraten | 23 × 160 = 3.680 € | 23 × 190 = 4.370 € |
| Angenommene Rückfracht | 220 € | 220 € |
| Summe nur dieser Positionen | 1.540 + 3.680 + 220 = 5.440 € | 370 + 4.370 + 220 = 4.960 € |
Kontrollweg: A = 1.200 + 24 × 160 + 180 + 220 = 5.440 €. B = 0 + 24 × 190 + 180 + 220 = 4.960 €. Die niedrigere Rate von A ergibt für die hier bezeichneten Positionen eine um 480 € höhere Teilsumme. Beide vollständigen Zahlungsstände bleiben wegen der offenen Positionen unbekannt. Daraus folgt kein Kostensieger.
Wie eine neue Position den Befund verändert
Wird ausschließlich als weitere Rechenannahme bei B eine gesondert bestätigte Endposition von 500 € ergänzt, steigt seine bezeichnete Teilsumme auf 4.960 + 500 = 5.460 €. Diese ist dann 20 € höher als die bisherige Teilsumme von A. Andere unbekannte Positionen bleiben bei beiden offen. Das ist eine Empfindlichkeitsprobe der Addition, keine erfundene Rückgabegebühr oder endgültige Rangfolge.
Eine bereits in der Rate enthaltene Wartung erzeugt keinen weiteren Summanden. Eine ausgeschlossene Leistung wird dagegen nicht als kostenlos behandelt. Führen Sie für jede tatsächliche weitere Position Betrag, Fälligkeit, Leistungsumfang und Beleg mit. Zahlung, Rückzahlung und Kostenzuordnung bleiben unterscheidbar.
Eine Nutzungsänderung braucht ihre eigene Antwort
Im gedachten Anfangsbeleg werden Gerät, Akku, Ladegerät und Zubehör einzeln zugeordnet. Erhaltene Teile, äußerer Zustand, vorhandener Zählerstand und passende Unterlagen werden mit dem vereinbarten Umfang verglichen. Fehlende Zuordnung bleibt eine konkrete Frage; der Modellname allein beantwortet sie nicht.
Später wird zusätzliche Nachmittagsnutzung an einem weiteren Bereitstellplatz gewünscht. Die zuständige Vertragsstelle erhält die geänderte Folge und die noch fehlenden Zeit-/Nutzungsangaben. Sie bestätigt im Gedankenfall nur den Empfang und fordert Ergänzungen an. Der neue Nutzungsumfang bleibt unbestätigt. Die alte Wartungsantwort bestätigt ihn ebenso wenig wie eine spätere Rückgabeaufnahme.
Für den folgenden Rückgabezweig wird ausschließlich die ursprüngliche Nutzung angenommen. Zugeordnete Wartungsbelege bleiben erhalten. Ein Servicetermin oder eine Meldungsannahme bestätigt keine ausgeführte Arbeit, technischen Wiedereinsatz oder ein verfügbares Ersatzgerät.
Rückgabe und Rechnungsschluss positionsweise verfolgen
Die gedachte spätere Rückgabevereinbarung nennt Ende, Bereitstellort, Abholweg, Beteiligte und den vorgesehenen Geräte-/Zubehörumfang. Nach der letzten Arbeit und leeren Rückkehr wird das Gerät ohne transportierte Ware dort bereitgestellt. Sein Abstell- und Sicherungszustand wird nur als gesondert geklärtes Ergebnis angenommen; hier wird keine Bedien- oder Transportmethode vorgegeben.
Die Endaufnahme zeigt das zugeordnete Gerät und Ladegerät, einen abgelesenen Zählerstand und eine Gehäusespur. Der Anfangsbeleg reicht an dieser Stelle nicht für einen Vergleich. Ursache, Schaden, Zahlungspflicht oder Minderwert werden daraus nicht abgeleitet.
Ein bezeichneter Vertreter holt das Gerät ab. Der erste Empfängerbeleg bestätigt nur das Gerät und lässt Zubehör- und Zustandsprüfung offen. Die eigene Endaufnahme und der tatsächliche bestätigte Empfang bleiben unterschiedliche Belege. Bei ausgebliebener Abholung wäre der konkrete Ort, Zustand, Ansprechpartner und nächste Übergabeschritt weiter offen.
Eine spätere Aufstellung nennt ein fehlendes Ladegerät und die Gehäusespur. Die Rückfrage verbindet beide Positionen mit Geräte-/Laderidentität, Anfangs- und Endaufnahme sowie dem begrenzten Empfangsbeleg. Die passende gedachte Antwort bestätigt die Ladegerätzuordnung und korrigiert genau die Fehlteilposition. Für die Spur fehlen weiterhin der ausreichende Anfang-End-Vergleich und ihr Vertragsbezug.
| Position | Was jetzt festgehalten wird | Was als nächster Schritt offen bleibt |
|---|---|---|
| Gerät und Ladegerät | Geräteannahme bestätigt; spätere Antwort ordnet den Lader zu und korrigiert die Fehlteilposition. | Andere Zubehör- oder Zustandspositionen werden dadurch nicht geschlossen. |
| Gehäusespur | Späterer Befund vorhanden; ausreichender Anfangsvergleich und Vertragsbewertung fehlen. | Die konkret bezeichnete Stelle und Unterlage bei der zuständigen Klärstelle zusammenführen; keine eigene Schadensbewertung. |
| Neue Nachmittagsnutzung | Die Änderungsanfrage ist empfangen, aber nicht bestätigt. | Dieselbe Nutzungsfrage getrennt fortführen; keine rückwirkende Bestätigung aus der Laderkorrektur. |
| Rückfracht und Schlussabrechnung | Zeit-, Transport- und Zahlungsbelege bleiben dem gleichen Vorgang zugeordnet. | Tatsächliche Endpositionen, Fälligkeiten und gegebenenfalls Erstattungen einzeln klären. Empfang und Zubehörkorrektur sind kein Rechnungsschluss. |
Damit ist der Abschluss nützlich, obwohl nicht alles erledigt ist: Geräteannahme und korrigierte Laderposition sind im Gedankenfall bezeichnet. Spur, weitere Endkosten und Schlussrechnung bleiben als konkrete Fragen mit Beleg, Empfänger und Folgeschritt erhalten. Ein Restwertwort ist kein automatischer Kaufpreis. Wenn tatsächlich eine Übernahme vereinbart werden soll, braucht sie ihren eigenen vollständigen schriftlichen Umfang; sie wird nicht in diesen Rückgabezweig hineingerechnet.
Begriffsbasis und eigene illustrative Arbeitshilfe
Quellen, Annahmen und Ihr nächster Schritt
Übernahmetabelle, A/B-Ablauf, Zahlungsverläufe, Empfindlichkeitsprobe und Kostenstruktur sind eigene redaktionelle Lehrbeispiele. Die Zahlen sind ausschließlich Rechengrößen. Es gibt keine tatsächliche Vereinbarung, Geräteprüfung, ausgeführte Wartung oder anwendbare Anbieterbedingung.
- BDL: Was ist Leasing? – im vorhandenen Quellenstand vom 9. Oktober 2026 nur für die allgemeine Nutzungsüberlassung und den vertragsbezogenen Umfang herangezogen. Daraus werden keine konkreten Rechte, Steuerwirkungen oder Bedingungen übernommen.
- BDL: Restwert – die dort unterschiedenen Wertbezüge erklären, weshalb ein Restwertwort im Blatt erst seinem Zweck zugeordnet werden muss. Kein zukünftiger Wert und keine Kaufoption werden daraus berechnet.
Die Verbandserläuterungen ersetzen keinen vollständigen passenden Vertrag oder eine fachliche Rechts-/Finanzbeurteilung. Der redaktionelle Arbeitsstand dieses Piloten ist 10. Oktober 2026; die vorhandene Begriffsbasis stammt vom 9. Oktober. Tatsächliche Zahlungs-, Nutzungs- und Endbedingungen werden aus Ihren vollständigen datierten Unterlagen übernommen.
Das Kaufbriefing klärt den verlangten Leistungsumfang vor dem Angebot. Der Konfigurationsvergleich behandelt unterschiedliche Geräteantworten. Die vorhandene allgemeine Bedarfserfassung mit Jahresfahrweg-Rechnung ergänzt Betriebsdaten; Zahlungspositionen und offene Beträge führen Sie im Vergleichsblatt dieser Seite weiter.
Ihr nächster konkreter Schritt
Übernehmen Sie jede echte Vertragsposition mit Quelle in die Tabelle. Ergänzen Sie genau die fehlende Antwort. Rechnen Sie erst danach die tatsächlich bezeichneten Zahlungen; bewahren Sie offene Betriebs- und Endpositionen im gleichen Vorgang.
Zur Übernahmetabelle